Anthropic S-1: até 7% da receita veio de quem quebrou as regras (e o prejuízo de US$ 80 bi)
O S-1 da Anthropic saiu hoje e traz duas confissões.
A barulhenta é o prejuízo líquido de US$ 80,7 bilhões no primeiro semestre. Vai virar manchete, vai virar print no X, vai virar argumento de quem jura que a bolha da IA estourou.
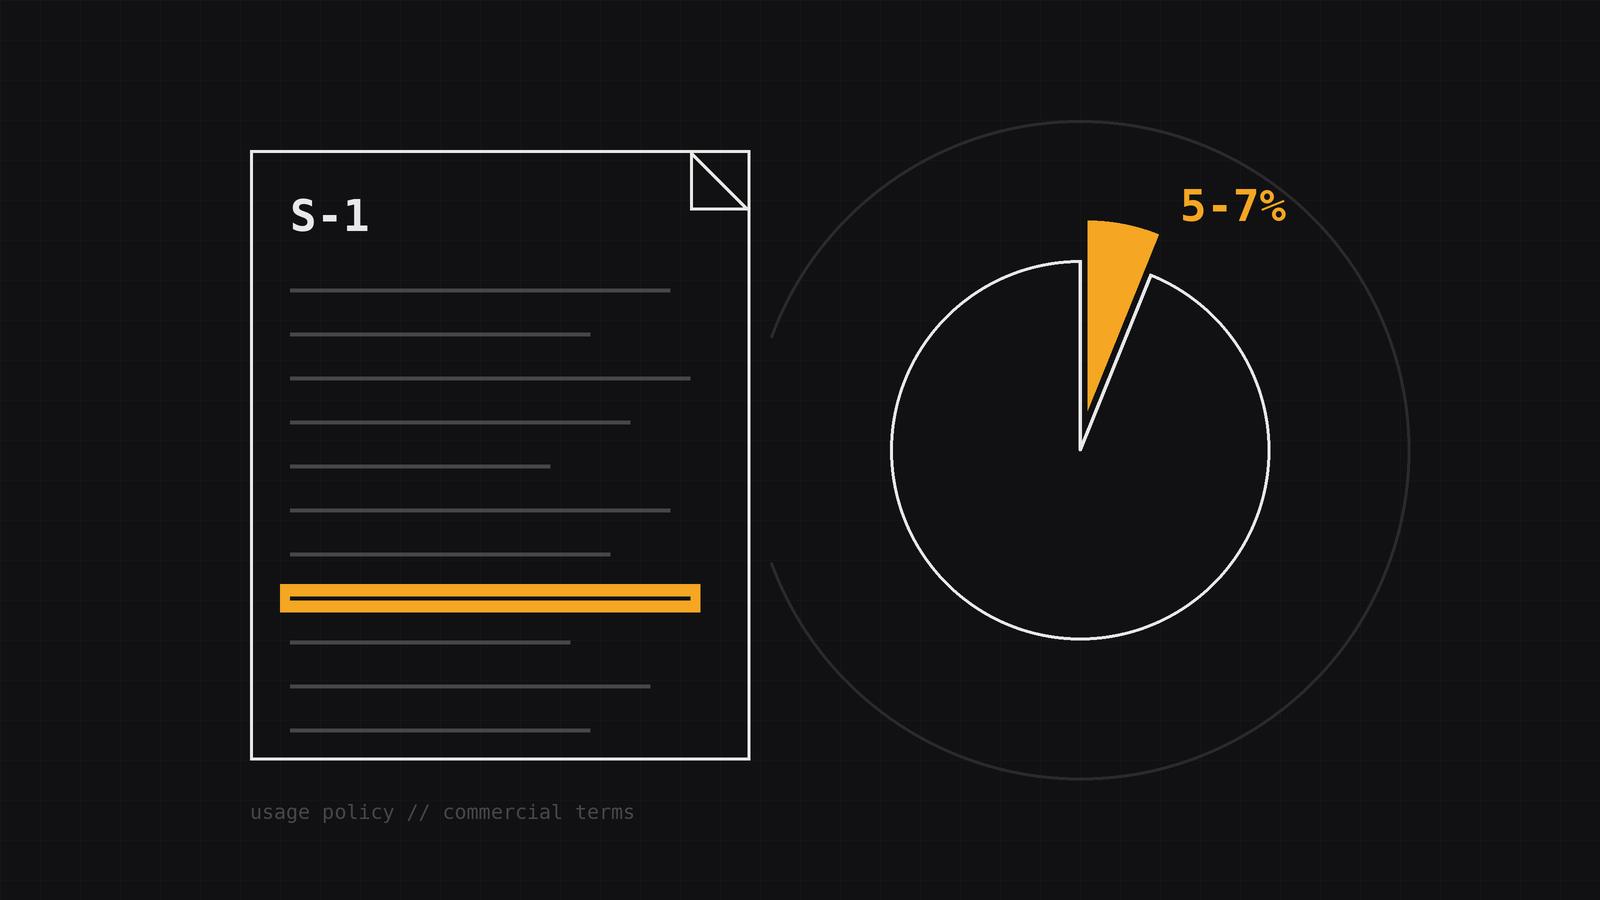
A silenciosa está escondida na seção de resultados: de 5% a 7% da receita de 2026 veio de clientes que a própria Anthropic depois descobriu que estavam quebrando as regras. E ela vai cortar esses clientes.
Essa segunda confissão diz mais sobre o preço do seu token, sobre o risco da sua conta ser derrubada e sobre o que acontece com a sua API depois do IPO do que qualquer debate de bolha. Neste post a gente lê o documento do jeito que dev deveria ler: separando o que está escrito no S-1 do que é cobertura de imprensa e do que é rumor.
TL;DR
- O que é: o S-1 da Anthropic, o prospecto público de IPO entregue à SEC em 26/10/2026 (documento na SEC).
- Confissão 1 (verificado no S-1): receita de US$ 16,3 bi no 1º semestre de 2026, contra US$ 1,16 bi um ano antes, e perda antes de impostos de US$ 80,7 bi, sendo US$ 72,4 bi de marcação contábil de conversíveis.
- Confissão 2 (verificado no S-1): de 5% a 7% da receita dos nove meses até 30/09 veio de clientes violando a usage policy ou os termos comerciais. Essa receita não deve recorrer.
- Rumor/reportado: valuation de US$ 1,5 tri a 2 tri e estreia na semana de Thanksgiving. O ticker "ANT" na Nasdaq já está no documento.
- Pra quem usa Claude em produção: enforcement mais duro vem aí. Se a sua arquitetura depende de zona cinzenta, ela está no pedaço de receita que a Anthropic já avisou que vai cortar.
O que o S-1 da Anthropic confessa (com a frase exata)
Antes da análise, o texto. Porque nas próximas 48 horas você vai ler muita paráfrase errada.
Nos fatores de risco, a Anthropic escreve que sua receita "incluiu, e esperamos que continue incluindo, valores de clientes que posteriormente determinamos estar usando nossos modelos, plataforma e aplicações em violação da nossa usage policy ou dos termos comerciais, e cuja receita não se espera que recorra após a restrição ou o encerramento do acesso" (S-1).
Na seção de resultados, ela coloca número:
"Based on our detection and review process, we estimate that revenue from
such customers represented approximately 5% to 7% of our revenue for the
nine months ended September 30, 2026."
E completa com três detalhes que importam muito mais do que parece:
- "We believe this dynamic is common in our industry." A Anthropic está dizendo que OpenAI, Google e o resto têm o mesmo problema. Ela só foi a primeira obrigada a quantificar, porque IPO exige.
- Enforcement reforçado "em particular em agosto e setembro de 2026", e a expectativa de que o percentual caia em períodos futuros. Traduzindo: o corte já começou.
- "Customers may evade our controls (...) and may re-register under new accounts." Ela admite que é gato e rato. Cliente banido volta com conta nova.
A estimativa, diz o próprio documento, "requer julgamento e pode mudar" conforme a detecção evolui. Ou seja: 5% a 7% é o que eles acharam até agora, não o teto.
A RuntimeWire foi quem puxou esse trecho primeiro, e a Fortune repetiu o número. Conferi no texto da SEC: está lá, nas duas seções.
Quem é esse cliente que quebra a regra? O caso Moonshot
"Violação da usage policy" soa abstrato até você lembrar do caso que a gente cobriu no começo do mês.
A Anthropic acusou a Moonshot de repassar requests de clientes do Kimi para o Claude e devolver a resposta como se fosse do próprio Kimi. Quase 300 mil requests em dez dias, milhares de contas fraudulentas numa rede de proxy, e um pipeline montado pra extrair o raciocínio do modelo. A Moonshot nega e diz que vai à justiça. O relatório se apoia nos logs da própria Anthropic.
Agora junta as peças. Cada request daqueles foi pago. Foi receita. Entrou no faturamento até a Anthropic detectar, investigar e derrubar as contas. É exatamente o tipo de receita que o S-1 descreve: real no trimestre, inexistente no seguinte.
E não é só laboratório chinês destilando modelo. O mesmo bolso inclui revenda não autorizada de acesso, compartilhamento de conta em escala, uso de saída pra treinar modelo concorrente e qualquer coisa que a usage policy proíba. Parte disso é gente que você conhece. Às vezes é o "proxy barato de Claude" que alguém compartilhou no grupo.
Esse é o tipo de leitura que diferencia quem consome manchete de quem constrói produto em cima de um fornecedor de modelo. Se você quer discutir isso com gente que roda IA em produção de verdade, com harness, agentes, RAG e evals, é o papo de toda semana no Clã Beer and Code.
O prejuízo de US$ 80 bilhões: quase tudo é contabilidade
Agora a confissão barulhenta. Vamos aos números da demonstração de resultados do S-1, em milhões de dólares:
| Linha | 1º sem. 2025 | 1º sem. 2026 |
|---|---|---|
| Receita | 1.163 | 16.286 |
| Compute e infraestrutura | 2.334 | 8.945 |
| Prejuízo operacional | (2.135) | (693) |
| Variação de valor justo de conversíveis, derivativos e SAFEs | (10.942) | (72.388) |
| Outras despesas, líquido | 0 | (8.757) |
| Perda antes de impostos | (12.962) | (80.727) |
Fonte: S-1 da Anthropic na SEC.
Lê a tabela com calma.
A receita subiu 14 vezes em um ano. O prejuízo operacional, que é o que a empresa perde rodando o negócio, caiu de US$ 2,1 bi pra US$ 693 milhões. E dos US$ 80,7 bi de perda, US$ 72,4 bi são marcação contábil: quando a empresa passa a valer muito mais, os títulos conversíveis e SAFEs que ela emitiu lá atrás também passam a valer mais, e essa diferença entra como despesa. Não é dinheiro saindo do caixa.
A Fortune ainda reporta fluxo de caixa operacional positivo de US$ 3,9 bi no semestre e margem operacional ajustada de 19% no segundo trimestre.
Então o paradoxo é esse: quanto mais o mercado acredita na Anthropic, maior o "prejuízo" no papel. Quem usar o US$ 80 bi como prova de bolha está lendo a linha errada.
A linha certa é a de compute. US$ 8,9 bi em seis meses, mais do que os US$ 7,3 bi do ano inteiro de 2025. E o WSJ, via Investing.com, reporta cerca de US$ 450 bi em contratos de nuvem não canceláveis pela próxima década. Esse é o custo que alguém vai ter que pagar. Por token.
Concentração de clientes: o número mudou entre o rascunho e o S-1
Aqui vale cuidado, porque a cobertura está desencontrada.
O WSJ, com base numa versão preliminar do prospecto, reportou que cerca de 20% da receita do primeiro semestre vinha de dois clientes.
O S-1 público fala diferente: nenhum cliente individual passou de 10% da receita nos nove meses até 30/09, e cerca de 79% da receita do terceiro trimestre veio de fora dos cinco maiores clientes, contra 64% no primeiro trimestre.
Não é contradição necessariamente. São recortes diferentes (dois clientes no semestre vs. top 5 no trimestre). Mas a tendência que o documento oficial mostra é de diluição: a base está ficando mais pulverizada, com os grandes ainda crescendo.
Não só acompanhe as novidades — domine. Engenharia de IA na prática, ao vivo, toda semana, na maior comunidade do Brasil.
Entrar no ClãO coro da bolha: quem está falando o quê
O S-1 cai no pior momento possível pra sentimento de mercado. Em três semanas:
- Ray Dalio (07/10): chamou a IA de "bolha clássica" perto do ponto de estourar, puxada por dívida e juros em alta.
- FMI (13/10): no relatório de estabilidade financeira, alertou que o boom "pode virar quebra rapidamente se os lucros prometidos não se materializarem", e apontou o financiamento circular: empresas de IA sendo investidoras, credoras e clientes umas das outras.
- CoreWeave (14/10): os títulos com vencimento em 2032 caíram abaixo de 80 centavos por dólar, com yield perto de 15%. A Nebius caiu junto no mesmo dia.
- Ken Griffin (20/10): o fundador da Citadel disse que estamos "almost certainly" numa bolha, mas não mandou ninguém vender. Comparou GPU com assento de avião: se sobrar oferta, o preço despenca.
- China (26/10): a Reuters publicou hoje a análise "In China, the AI bubble has already burst". O STAR50, índice de IA e semicondutores, caiu cerca de 40% em menos de quatro meses.
O que significa bolha de IA, afinal?
Bolha não é "a tecnologia não funciona". É preço de ativo descolado do fluxo de caixa que ele vai gerar. A internet funcionou. A Pets.com quebrou mesmo assim.
O próprio Griffin faz essa distinção: bolha acompanha mudança econômica grande, e quem sobrevive lidera por décadas. A pergunta útil pra dev não é "é bolha?". É "o fornecedor de que eu dependo está do lado de quem sobrevive, e o que ele vai fazer com o preço pra garantir isso?".
E aí o S-1 da Anthropic dá um sinal ambíguo de propósito. Operação melhorando, caixa positivo, receita diluindo. Mas uma fatia de receita que ela própria classifica como descartável, e uma conta de compute que só cresce.
O que isso muda pro preço do seu token
Aqui está o raciocínio que eu acho que a manchete não vai fazer.
Empresa privada pode tolerar receita duvidosa. Empresa listada, não. Depois do IPO, cada trimestre vira um relatório que analista disseca, e "crescemos, mas 6% disso era fraude que a gente vai cortar" é exatamente o tipo de frase que derruba ação.
Então a Anthropic tem dois incentivos que andam juntos:
1. Cortar a receita ruim mais rápido. Isso significa mais detecção, mais verificação, mais banimento. A gente já viu o começo com a verificação de identidade no Claude. Detecção agressiva tem falso positivo. Se a sua conta tem padrão de uso estranho (muitas chaves, tráfego de proxy, volume que parece revenda), você vai cair no filtro mesmo estando dentro da regra.
2. Repor esses 5% a 7% com receita boa. Num mercado que já está desconfiado. Isso empurra pra enterprise, contrato anual, plano com compromisso de volume. E deixa menos espaço pra preço agressivo no varejo.
Não estou dizendo que o preço por token vai subir amanhã. O histórico mostra preço por token caindo forte, como a gente destrinchou em IA vai ficar mais cara?. Estou dizendo que o desconto implícito some: limite generoso, plano que deixa usar demais, tolerância com uso borderline. Isso é o que vai apertar primeiro. E a gente já tinha antecipado esse movimento quando o IPO da Anthropic ainda era só reunião com investidor.
Checklist pra quem roda Claude em produção
Nada disso pede pânico. Pede engenharia.
- [ ] Leia a usage policy e os termos comerciais de verdade. Revenda de acesso, wrapper que expõe a API crua pra terceiro, uso de output pra treinar modelo concorrente: confirme se o seu caso está dentro.
- [ ] Uma conta, um dono, um propósito. Chave espalhada em dez contas pra "fugir do rate limit" é exatamente o padrão que o detector de fraude procura.
- [ ] Trate 403 como incidente, não como bug. Conta restrita derruba seu produto inteiro. Tenha alerta e runbook.
- [ ] Fallback de provedor pronto e testado. Não precisa ser automático pra tudo, mas precisa existir.
- [ ] Não compre "Claude barato" de terceiro. Se o preço é bom demais, você provavelmente está pagando a receita que o S-1 diz que vai sumir. E vai sumir junto com o seu acesso.
Um exemplo mínimo do terceiro e do quarto item, em Python, com o SDK oficial:
import anthropic

client = anthropic.Anthropic()

def gerar(prompt: str) -> str:
    try:
        resp = client.messages.create(
            model="claude-sonnet-5-5",
            max_tokens=1024,
            messages=[{"role": "user", "content": prompt}],
        )
        return resp.content[0].text
    except anthropic.PermissionDeniedError as e:
        # 403: conta ou chave restrita. Não é retry, é incidente.
        alertar_oncall("anthropic_403", detalhe=str(e))
        return gerar_com_fallback(prompt)
    except anthropic.AuthenticationError as e:
        # 401: chave revogada ou inválida.
        alertar_oncall("anthropic_401", detalhe=str(e))
        return gerar_com_fallback(prompt)
O ponto não é o código. É a decisão de arquitetura: o seu produto não pode depender de uma única conta num único fornecedor que acabou de anunciar, por escrito, que vai apertar o enforcement.
Limitações desta leitura
- 5% a 7% é estimativa da própria Anthropic, com "julgamento", e o documento avisa que pode mudar. Não há auditoria independente desse número.
- O S-1 não traz a receita do terceiro trimestre preenchida. O campo está em branco no documento. Qualquer número de Q3 que você ler hoje é cobertura, não S-1.
- Valuation de US$ 1,5 tri a 2 tri e data na semana de Thanksgiving são reportados pela Fortune, não estão definidos no prospecto. A faixa de preço por ação ainda está em branco.
- O caso Moonshot é acusação, baseada nos logs da Anthropic, e a Moonshot nega.
- Este post não é recomendação de investimento.
FAQ
O que é o S-1 da Anthropic?
É o formulário de registro que uma empresa entrega à SEC, o regulador do mercado americano, antes de abrir capital. Traz demonstrações financeiras auditadas, fatores de risco e estrutura de governança. O da Anthropic tem mais de 300 páginas, cerca de 94 delas só de fatores de risco, segundo a Fortune.
A Anthropic está dando prejuízo?
No papel, sim: US$ 80,7 bi de perda antes de impostos no primeiro semestre de 2026. Mas US$ 72,4 bi disso é variação de valor justo de conversíveis e SAFEs, uma despesa contábil sem saída de caixa. O prejuízo operacional foi de US$ 693 milhões, bem menor que os US$ 2,1 bi do mesmo período de 2025.
Quando é o IPO da Anthropic e qual o ticker?
O S-1 confirma o pedido de listagem na Nasdaq Global Select Market com o ticker "ANT". A data não está no documento: a imprensa reporta estreia mirando a semana de Thanksgiving, no fim de novembro de 2026.
Dá pra comprar ações da Anthropic no Brasil?
Antes do IPO, não. Depois da listagem, o caminho natural é corretora com acesso ao mercado americano. BDR depende de alguma instituição emitir, e isso ainda não existe. De novo: não é recomendação.
O que significa bolha de IA?
É quando o preço dos ativos ligados a IA sobe muito acima do que os lucros futuros justificam. Não quer dizer que a tecnologia é inútil. Quer dizer que parte das empresas e dos investidores vai perder dinheiro até o preço voltar pra realidade.
Isso afeta quem usa a API do Claude?
Indiretamente, sim. A tendência é enforcement mais rigoroso da usage policy, mais verificação de conta e menos tolerância com uso em zona cinzenta. Quem está dentro da regra pode sentir falso positivo. Quem está fora deve esperar corte.
Conclusão
O prejuízo de US$ 80 bi vai dominar a conversa. É a confissão errada pra prestar atenção.
A que importa é a dos 5% a 7%. Ela diz que uma parte do crescimento mais rápido da história do software era receita que não deveria existir. Diz que a Anthropic sabe disso, mediu, e vai cortar. E diz que o resto da indústria tem o mesmo problema, só não precisou contar ainda.
Pra quem constrói produto em cima de modelo, a lição não é sobre bolha. É sobre fornecedor.
O seu fornecedor de IA está prestes a virar empresa de capital aberto, com analista olhando qualidade de receita a cada trimestre.
Arquitete como se isso importasse. Porque importa.
{AI Engineer} — apaixonado por Laravel, arquitetura de software e construir produtos com impacto. Compartilho aqui tutoriais, descobertas e reflexões sobre o dia a dia de engenharia.
Conteúdo é o que não falta. Falta quem desembaralhe: o que importa agora é como implementar do jeito certo. No Clã você tem isso ao vivo, toda semana, com quem já filtrou o ruído.
Entrar no Clã